扫描下载APP
其它方式登录
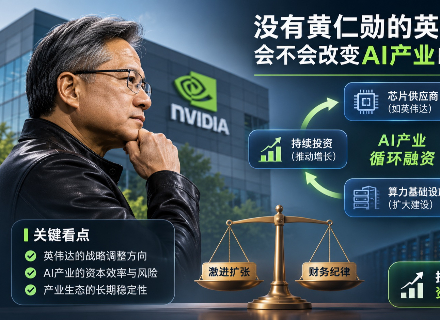
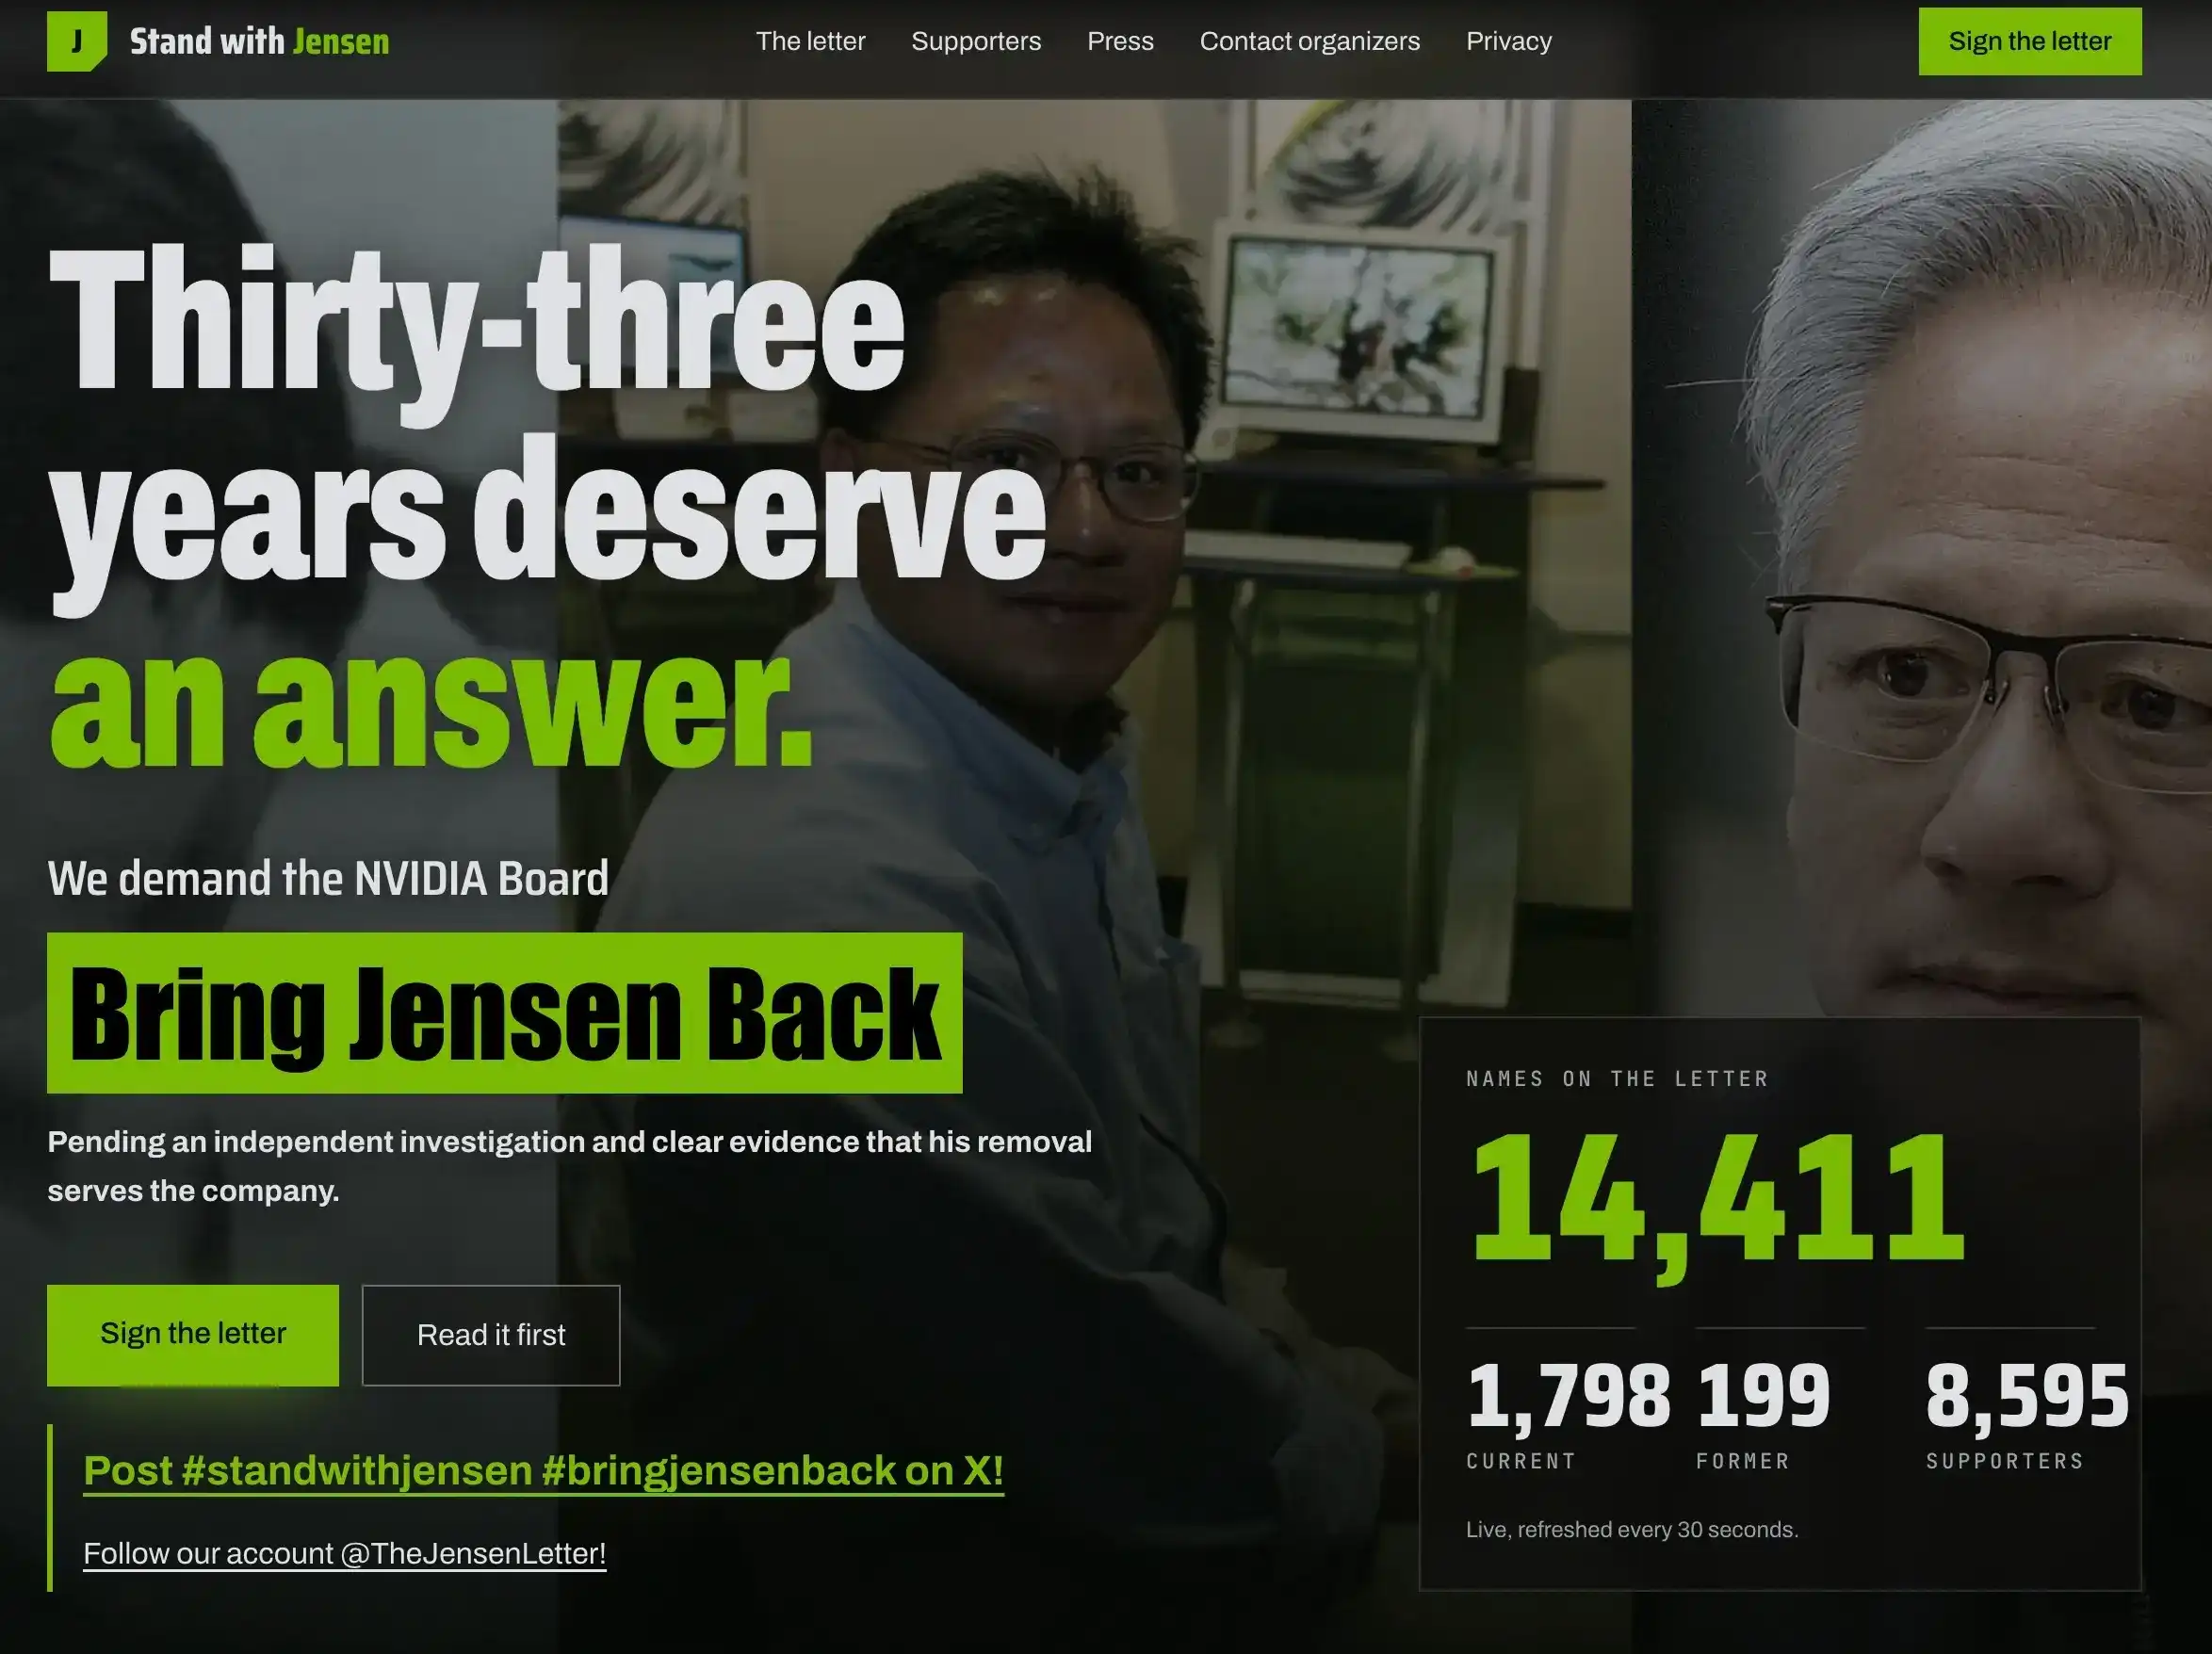
2026年11月12日,英伟达联合创始人黄仁勋突然辞去CEO、总裁及董事职务,引发市场震荡;临时由CFO科莱特·克雷斯接任,公司面临战略方向调整与外部合规调查压力;事件核心在于AI产业领导力更迭对技术生态、资本效率及AI基础设施演进的深远影响,而非短期人事变动。
Nebius(NBIS.US)三季度财报表面超预期,但核心问题在于算力上线严重延期,导致四季度收入指引大幅下调、RPO增长停滞、自由现金流转负、资产负债结构恶化为净负债;虽涨价和预付款缓解短期资金压力,但依赖客户长约融资削弱其定价权与模式优势,中期面临供需反转风险。
当前比特币矿企正大规模转向AI算力租赁业务,因一兆瓦电力用于AI托管的年收入(约144万美元)是挖矿收入(60–80万美元)的1.8–2.4倍,且毛利率更高、合约更长期稳定;多家公司如Core Scientific、IREN、HIVE已缩减或退出挖矿,转而出售比特币资产融资建设AI数据中心,行业重心从算力竞争转向基础设施运营与电力资产价值重估。
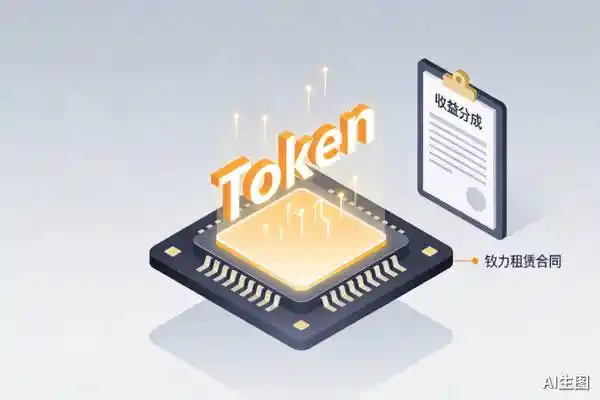
AI算力租赁行业正从固定机柜租金模式转向“保底服务费+Token调用量分成”新商业模式,服务商通过让渡部分确定性收入,绑定头部客户推理业务增长,共享增量收益并共担风险;该模式目前仅在战略客户和推理业务中试点,尚未替代传统长租,但正推动算力计价逻辑、芯片评价标准及金融风控体系变革。
CoreWeave三季度营收暴增168%、调整后营业利润率升至10%,但高企的利息支出(占收入23%-24%)和1330亿美元积压订单尚未转化为股东现金流,市场对其融资能力与债务可持续性存疑;同期无担保债券收益率逼近15%,凸显短期再融资风险。Nebius财报作为对照实验,关键看客户预付款、投资级合同落地及融资结构轻重。
马斯克公开声援陷入婚外情丑闻的英伟达CEO黄仁勋,表面是个人支持,实则源于双方深度绑定的商业与政治利益:SpaceX以约400亿美元锁定英伟达GPU算力,英伟达持有超210亿美元SpaceX股份;二者还在白宫芯片政策博弈中结为同盟,共同应对国会监管压力。算力供应链稳定压倒道德争议。
AI短剧表面呈现1.6亿播放赚39万元的暴利假象,实则因高废片率导致云端算力成本畸高,单镜头试错成本超20元;本地部署又受限于显卡性能与时间效率;真正盈利者依赖分层混流工作流——云端写剧本、本地定人设、低清试动作、超分提画质,将综合成本压至几毛钱,但需极强工程能力。
以太坊L2项目MegaETH更名为MEGA,从国库拨款3000万美元转型进军去中心化AI推理市场,首款产品预计12月上线;核心差异化方向为隐私脱敏处理和远期算力合约,旨在解决第三方服务商信任、数据隐私及算力供给确定性问题。
洛伊研究所报告从算力、使用入口、关键矿产和AI治理四维度分析中美AI竞争:美国在数据中心算力(近中国40倍)和网络流量占比(超90%)上领先,中国在关键矿产产量(60种中占30种首位)和开放权重模型生态上具优势,但双方均未赢得全球AI治理信任,综合实力需综合技术、供应链与治理能力评估。
文章分析AI智能体(Agent)商业模式的根本性转变:从按token计费的API服务,升级为按运行时长或任务计费的‘数字员工’租赁服务,标志着企业采购预算正从IT支出转向人力支出。核心逻辑在于Agent高动态性使其难以买断,租用成为主流选择,并引发预算结构、用工制度、数据主权与社会分配等深层变革。
文章分析Anthropic每美元算力投入带来的收入变化趋势,指出该比率从2025年一季度0.40美元升至2026年二季度2.08美元后回落至三季度1.72美元,核心受短期高成本算力占比、模型降价刺激用量、新模型贡献超八成收入及长期算力合同刚性付款压力影响;IPO估值与投资决策高度依赖该效率指标能否回升至1.8倍以上。
嘉越月风投资创世号私募基金因极致重仓AI算力、半导体等产业链,在AI行情中曾获257%年内收益,但随后遭遇83.79%最大回撤,净值跌至0.3242元;其高集中度持仓与取消预警/止损线的风险控制弱化,暴露了赛道型投资在产业预期转向时的脆弱性。
Anthropic启动IPO路演,以900%净收入留存、85%毛利率和332亿美元九个月收入为亮点,强调AI安全与算力投入双主线;虽面临增速放缓、巨额算力承诺(近9000亿美元)及盈利波动挑战,但通过提升算力效率、扩大推理负载等路径,目标长期调整后经营利润率超35%,估值区间在9160亿至1.02万亿美元。
AI规模化应用正推动算力竞争从芯片性能转向电力供给、成本效益与系统部署能力。全球科技企业围绕绿色能源供电(如800V直流架构)、边缘与终端AI计算(词元一体机、智能体PC)、以及端云协同生态展开布局,核心挑战在于平衡算力稳定性、能源效率与商业回报。
美国多地叫停新建数据中心,导致AI算力扩张受阻,预计2028年后新增电力归零,将使前沿AI模型训练增速从每年12–15倍降至约6倍;虽不影响当前模型迭代,但严重制约2028–2030年需数GW电力的下一代大模型发展,并倒逼行业转向能效优化、分布式训练、后训练强化及端侧小模型等替代路径。